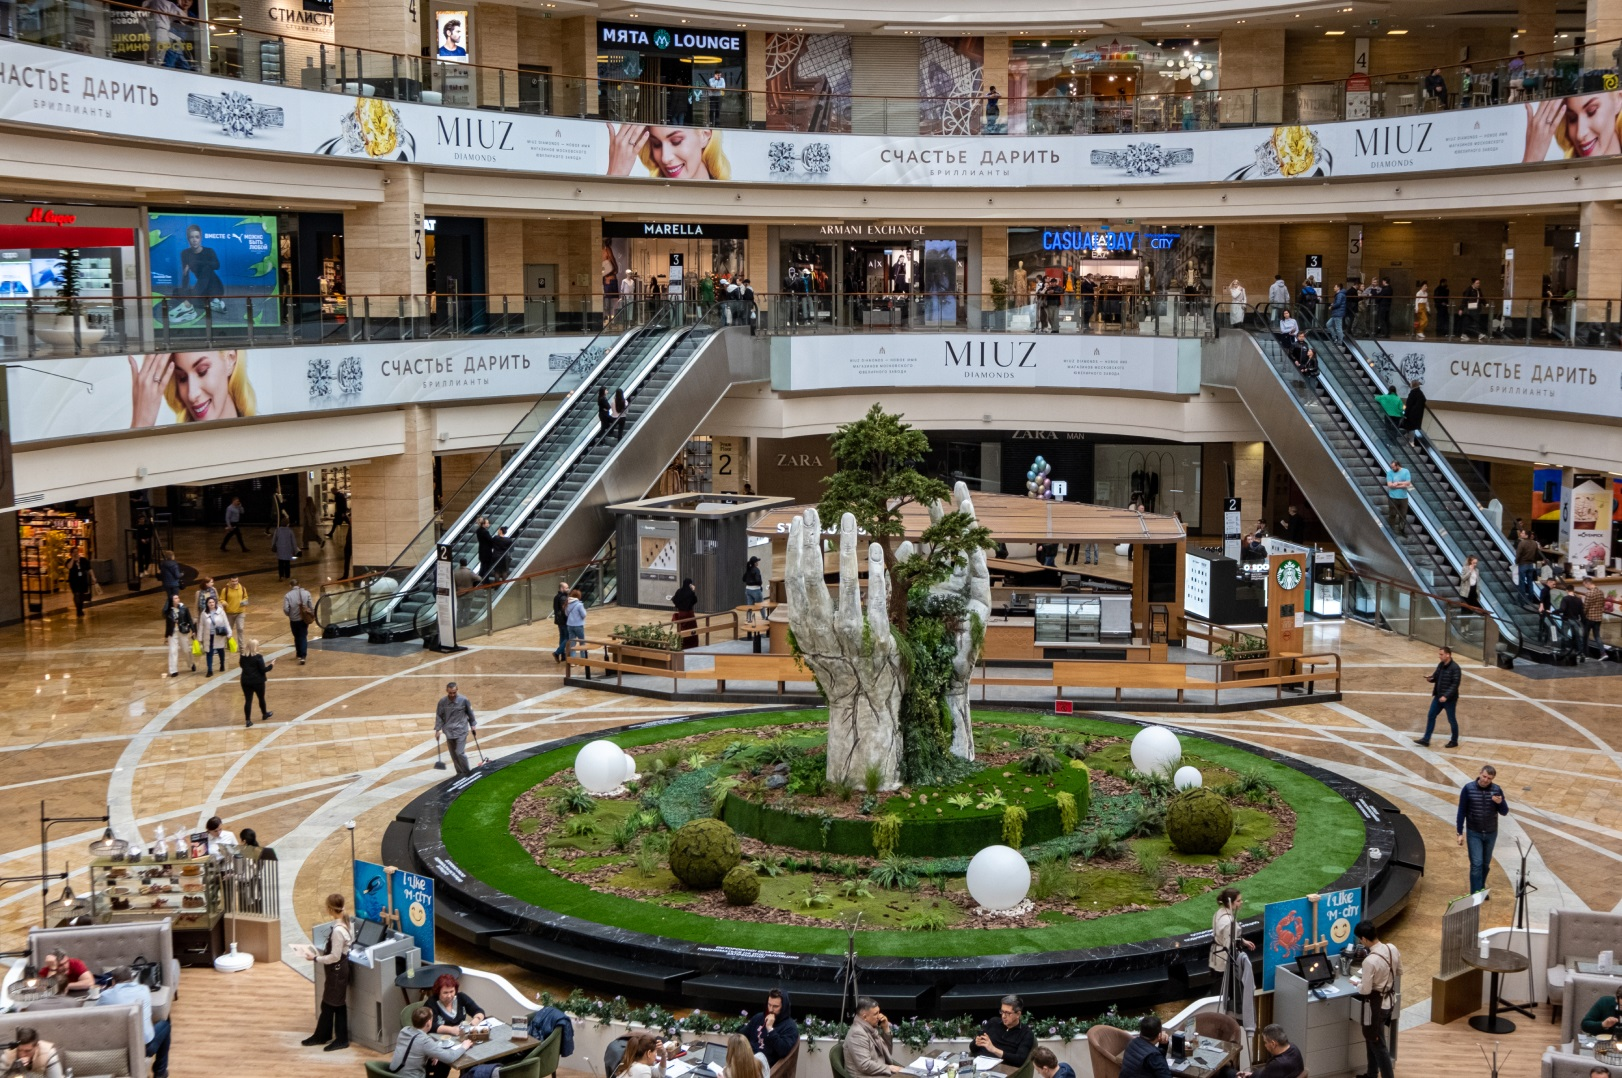
Российские торговые центры продолжают сталкиваться с нарастающим оттоком арендаторов, что приводит к увеличению доли пустующих помещений и усиливает давление на девелоперов и ритейлеров. Магазины одежды, электроники, товаров для дома и другие розничные операторы закрывают свои точки, а освободившиеся площади остаются незаполненными месяцами. По данным консалтинговой компании CMWP, на которые ссылается «Коммерсант», по итогам 2026 года доля свободных площадей в московских торговых центрах может достигнуть 12,2%, что на 2,5 процентного пункта выше уровня прошлого года. Это означает, что рынок входит в фазу устойчивого роста вакантности, которая продолжается уже третий квартал подряд и отражает структурные изменения в российской рознице.
Аналитики отмечают, что уход международных брендов, начавшийся в 2022 году, стал лишь первым этапом трансформации рынка. На смену крупным иностранным сетям пришли локальные игроки, однако их возможности по масштабированию бизнеса оказались ограниченными. Многие российские бренды не готовы занимать большие площади, которые ранее арендовали глобальные компании, а часть помещений требует значительных инвестиций в ремонт и адаптацию под новые форматы. В результате торговые центры сталкиваются с ситуацией, когда предложение превышает спрос, а ритейлеры предпочитают открывать точки в более компактных форматах или переходить в онлайн.
По данным CORE.XP, в крупнейших торговых центрах Москвы доля свободных площадей за год увеличилась на 1,8 процентного пункта и достигла 7,5%. В региональных ТЦ столицы показатель также вырос — на 1 процентный пункт, до 5,4%. Эксперты подчеркивают, что рост вакантности наблюдается как в премиальных объектах, так и в торговых центрах среднего уровня, хотя динамика различается. В крупных комплексах арендаторы чаще оптимизируют сеть, закрывая нерентабельные точки, тогда как в региональных ТЦ проблема связана с падением трафика и снижением покупательской активности.
Среди наиболее уязвимых категорий ритейла аналитики выделяют магазины одежды и обуви, которые испытывают давление из-за роста себестоимости, логистических сложностей и конкуренции со стороны маркетплейсов. Сети электроники также продолжают сокращать присутствие: рынок переживает спад спроса, а многие компании переходят на онлайн‑модель с минимальным количеством офлайн‑точек. Магазины товаров для дома и интерьера сталкиваются с падением потребительских расходов, что делает содержание больших торговых площадей экономически невыгодным.
Девелоперы пытаются адаптироваться к новым условиям, предлагая арендаторам более гибкие условия, снижая ставки и вводя дополнительные сервисы для привлечения трафика. Некоторые торговые центры активно развивают развлекательные зоны, фуд‑холлы, спортивные пространства и другие форматы, которые могут компенсировать снижение интереса к традиционному ритейлу. Однако эксперты предупреждают, что такие меры требуют времени и инвестиций, а рынок в целом переживает период неопределённости, который может затянуться.
Ситуация в торговой недвижимости отражает более широкие тенденции в российской экономике: изменение потребительских привычек, рост онлайн‑торговли, снижение реальных доходов населения и перестройку бизнес‑моделей ритейлеров. В ближайшие месяцы девелоперы ожидают дальнейшего роста вакантности, особенно в объектах, которые не успели адаптироваться к новым условиям или не обладают достаточной привлекательностью для арендаторов. При этом часть экспертов считает, что рынок может стабилизироваться в 2027 году, если экономическая ситуация улучшится и появятся новые игроки, готовые занимать крупные площади.
Пока же торговые центры вынуждены работать в условиях повышенного риска, пересматривать стратегию развития и искать способы удержать арендаторов, чтобы избежать дальнейшего роста пустующих помещений. Вакантность становится одним из ключевых индикаторов состояния рынка, и её динамика в ближайшие кварталы покажет, насколько глубокой окажется трансформация российской розницы.